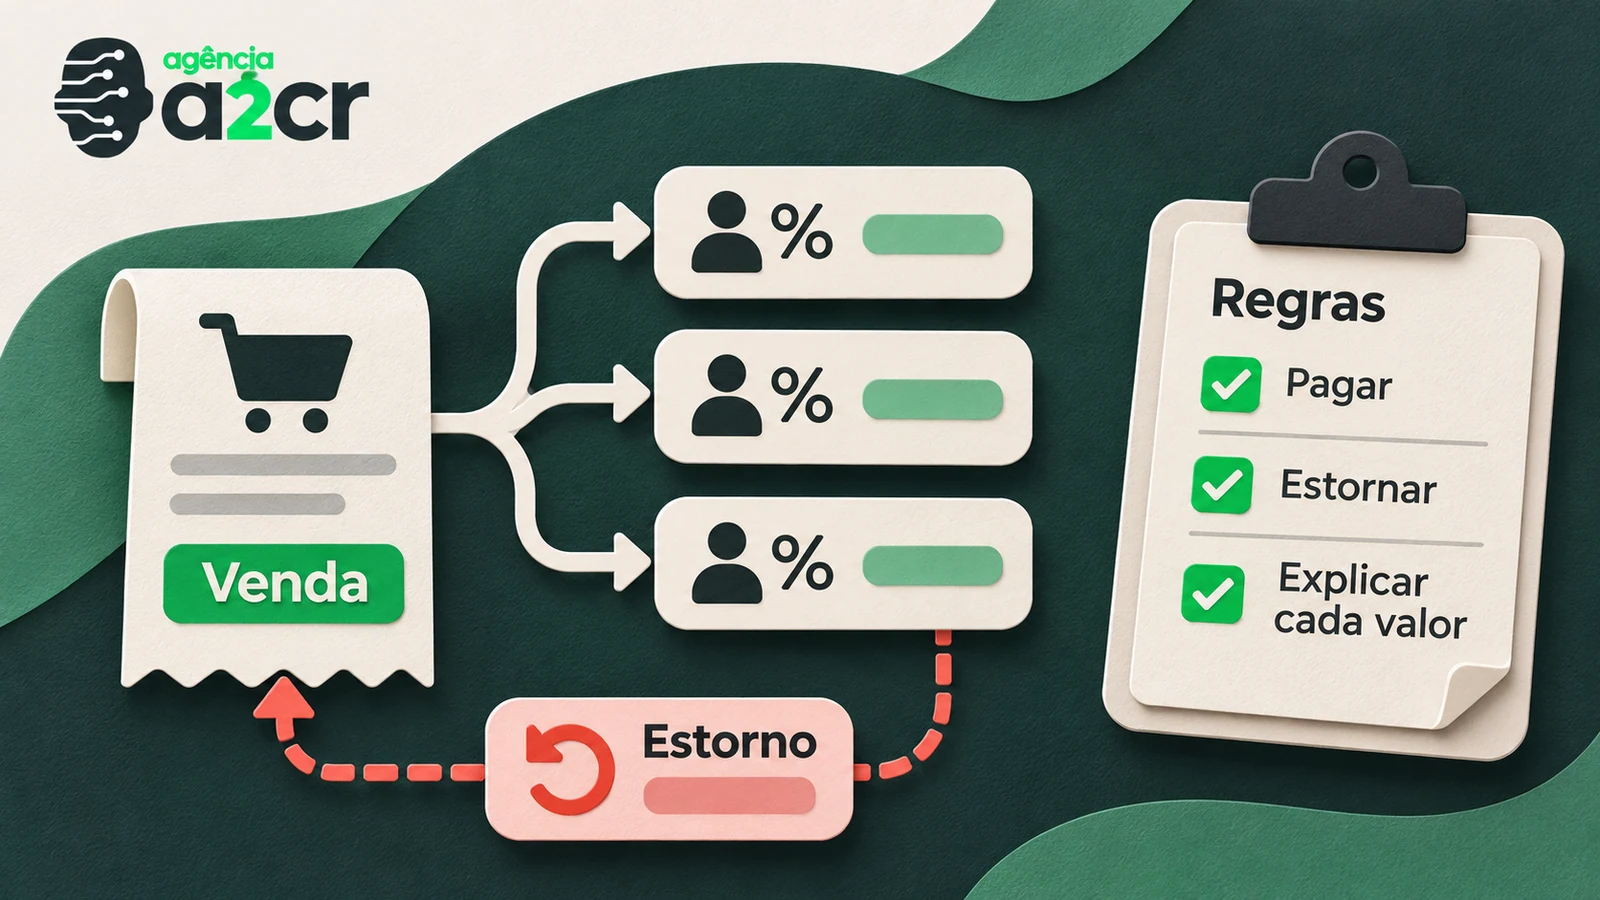
O fechamento de comissões costuma falhar quando o sistema conhece a venda, mas não conhece a regra que transforma aquela venda em um valor elegível. A equipe encontra uma porcentagem na planilha, outra no contrato comercial e uma exceção combinada por mensagem. No fim do mês, alguém reconstrói manualmente o que deveria ter acontecido.
Um sistema confiável precisa preservar fatos, regras e decisões. Este texto trata da engenharia dessa solução. A definição das condições remuneratórias, das obrigações e dos estornos permitidos deve ser aprovada pelos responsáveis da empresa e pelos profissionais competentes. Os percentuais e valores abaixo são exemplos fictícios de cálculo, não recomendações contratuais, trabalhistas ou financeiras.
1. Defina o fato gerador antes da porcentagem
Uma comissão pode depender de pedido confirmado, faturamento, recebimento ou outro marco aprovado. Esses fatos acontecem em momentos diferentes. Utilizar o campo “valor da venda” sem declarar o marco cria divergência entre o comercial e o financeiro.
Escreva a regra como uma frase verificável: qual evento torna a operação elegível, qual base será considerada e quais condições impedem a liberação. Se a regra depender de recebimento, informe como tratar pagamentos parciais, reembolsos e valores sem identificação.
A documentação de comissões do Odoo apresenta planos associados a métricas e períodos. Isso ajuda a separar a existência de uma funcionalidade da definição da política empresarial. O software calcula o que foi modelado; não decide sozinho qual política é adequada.
2. Separe cinco objetos que costumam se misturar
O cadastro da regra não deve ser o próprio lançamento a pagar. A venda também não é uma autorização de pagamento. Um desenho claro permite corrigir uma entrada sem apagar a história dos fechamentos anteriores.
| Objeto | Conteúdo | Pergunta respondida |
|---|---|---|
| Plano | Vigência, participantes e fórmula | Qual regra está aprovada? |
| Fato operacional | Venda, recebimento ou devolução | O que ocorreu no processo? |
| Apuração | Base, taxa e rateio resolvidos | Como o valor foi calculado? |
| Ajuste | Reversão ou complemento vinculado | O que corrigiu uma apuração anterior? |
| Fechamento | Itens aprovados de um período | Quais valores foram consolidados? |
Inclua referências entre os objetos. Um estorno precisa indicar a apuração afetada. Uma apuração precisa apontar o fato e a versão do plano. Sem esses vínculos, o usuário pode conferir o total, mas não consegue explicar sua formação.
3. Construa uma base de cálculo explícita
Descreva o que entra e o que fica fora da base. Itens, descontos, frete, tributos e serviços adicionais podem ter tratamento diferente conforme a política aprovada. O sistema deve apresentar os componentes utilizados, sem esconder tudo em um campo chamado “líquido”.
Considere também moeda, unidade e data de referência. Um valor importado de outra origem precisa conservar a identificação da operação. Se houver conversão, a origem da taxa e o momento de aplicação devem ser especificados pelos responsáveis, em vez de escolhidos por conveniência técnica.
A conferência deve partir de uma operação pequena. Se ninguém consegue reproduzir manualmente o cálculo de uma única venda, automatizar um mês inteiro apenas amplia a dificuldade de investigação.
4. Trate rateio e elegibilidade separadamente
Determinar quem participa da operação é diferente de repartir o valor. Uma pessoa pode ter participado da venda, mas não estar incluída no plano aplicável. Um papel pode receber um percentual fixo ou depender de aprovação específica.
Modele o vínculo entre participante, função e vigência. Evite buscar somente o vendedor atual do cliente, porque a responsabilidade pode ter mudado depois da negociação. O cálculo histórico deve utilizar o vínculo definido para aquele fato, conforme a regra aprovada.
No rateio, declare como distribuir diferenças de arredondamento. Se três parcelas resultarem em um centavo residual, o sistema precisa aplicar um critério reproduzível. Distribuir o resíduo pela ordem aleatória dos registros dificulta a comparação entre duas execuções idênticas.
5. Caso fictício: recebimento parcial e reembolso
A empresa fictícia Horizonte Comercial registra uma venda didática de R$ 10.000. Para o exemplo, a regra aprovada considera os recebimentos confirmados, utiliza 4% e divide a comissão em 70% para um participante e 30% para outro.
Em janeiro, entram R$ 6.000. A comissão apurada é R$ 240: R$ 168 para o primeiro participante e R$ 72 para o segundo. O restante da venda não se torna elegível apenas porque o pedido foi emitido. A parcela ainda não recebida permanece fora dessa apuração.
Em fevereiro, um reembolso de R$ 2.000 é vinculado ao recebimento de janeiro. No modelo fictício, o ajuste autorizado reverte R$ 80, distribuídos em R$ 56 e R$ 24. O acumulado passa a R$ 160, ou R$ 112 e R$ 48. O sistema conserva janeiro e registra o ajuste de fevereiro, sem reescrever o fechamento anterior.
6. Modele faixas sem ambiguidade
Uma política pode aplicar uma taxa ao total alcançado ou taxas diferentes a cada faixa. Os resultados não são equivalentes. A palavra “progressivo” não basta para explicar qual cálculo foi aprovado.
Considere um exemplo independente: até uma base de R$ 5.000, a taxa didática é 2%; sobre o excedente, 3%. Para R$ 8.000, o modelo por parcelas produz R$ 100 mais R$ 90, totalizando R$ 190. Aplicar 3% sobre todo o valor produziria R$ 240. O sistema precisa impedir que essas interpretações sejam confundidas.
Documente limites inclusivos, ordem de aplicação, teto e tratamento de mudanças durante o período. Os exemplos de fronteira devem incluir um valor abaixo, exatamente no limite e um valor acima. São esses casos que revelam erros escondidos por demonstrações com números distantes das faixas.
7. Use precisão decimal e arredondamento definido
O cálculo deve utilizar uma representação adequada às quantidades e à moeda. A documentação de tipos numéricos do PostgreSQL diferencia números decimais exatos de tipos de ponto flutuante. A escolha técnica precisa ser acompanhada por uma política de escala e arredondamento.
Declare em qual etapa ocorre o arredondamento: por item, por participante ou somente no total. Multiplicar taxas e arredondar em pontos diferentes pode gerar centavos distintos, mesmo quando a fórmula parece igual na tela.
Preserve os valores intermediários necessários para reproduzir a apuração. A memória não precisa exibir todos os detalhes técnicos ao usuário principal, mas deve permitir abrir a base, a taxa, o rateio e o ajuste quando houver uma divergência.
8. Feche períodos sem perder a capacidade de corrigir
Um fechamento deve identificar a seleção de fatos considerada, a versão das regras e a aprovação responsável. Após a consolidação, uma mudança na origem não pode alterar silenciosamente o total aprovado.
Prepare um processo de ajuste posterior. Ele deve preservar a origem, explicar o motivo e apontar o período em que o efeito foi registrado. O usuário precisa distinguir valor originalmente calculado, valor ajustado e valor eventualmente liberado para pagamento.
Também trate a repetição da rotina. Executar o fechamento duas vezes com as mesmas entradas não pode duplicar os itens a pagar. Use uma identidade de apuração e restrições no banco para garantir que uma falha de comunicação não produza uma obrigação repetida.
9. Integre comercial e financeiro por referências estáveis
O CRM pode conhecer a oportunidade; o ERP, a nota; o financeiro, o recebimento. O sistema de comissões precisa relacionar os fatos sem presumir que números visualmente parecidos sejam a mesma operação.
Uma devolução pode afetar apenas parte de um pedido. Um recebimento pode liquidar vários títulos. Preserve os vínculos de alocação e mantenha valores sem correspondência em uma fila de análise. Não distribua diferenças proporcionalmente sem que essa regra tenha sido aprovada.
O conteúdo sobre integração entre ERP e CRM ajuda a organizar essas referências. Para a apuração, acrescente um dicionário de eventos e explique qual sistema é responsável por confirmar cada um deles.
10. Apresente uma memória de cálculo que a equipe compreenda
O usuário deve conseguir partir de um valor e chegar ao fato que o originou. Uma tela útil mostra operação, período, base, taxa, participante, regra e ajustes. A visualização precisa explicar diferenças, não apenas destacar um número final.
Permissões também importam. O participante pode consultar sua apuração sem receber acesso irrestrito aos dados de outras equipes. Um aprovador pode revisar ajustes sem editar os fatos financeiros de origem. A exportação deve respeitar o mesmo alcance aplicado na interface.
Mantenha registros de alteração e aprovação. O manual de trilha de auditoria em sistemas complementa essa necessidade. Uma justificativa escrita depois do conflito não substitui uma decisão registrada no momento adequado.
11. Oficina, alternativas e checklist de aceite
Antes de desenvolver um motor complexo, teste a política em uma planilha de referência controlada. Ela pode ser suficiente para um processo pequeno, desde que a equipe conheça suas limitações de acesso, revisão e volume. Uma plataforma pronta também merece avaliação se representar as regras sem adaptações excessivas.
Para a oficina, escolha dez operações sintéticas. Inclua recebimento parcial, cancelamento, reembolso, mudança de participante, limite de faixa e ajuste após fechamento. Calcule os resultados esperados antes de executar o sistema e confira cada diferença.
- O fato gerador e a base estão aprovados e documentados.
- Cada plano possui vigência e versão identificáveis.
- Participantes e rateios são resolvidos no contexto correto.
- Limites das faixas foram testados nas fronteiras.
- Arredondamentos e resíduos seguem uma regra reproduzível.
- Estornos apontam a apuração e o fato que os justificam.
- Fechamentos anteriores não mudam silenciosamente.
- Reexecuções não duplicam valores apurados.
- Itens sem correspondência ficam pendentes para análise.
- Consulta e exportação respeitam o alcance do usuário.
- Uma pessoa consegue reproduzir o cálculo usando a memória disponível.
Perguntas frequentes
O sistema deve calcular comissão sobre venda ou recebimento?
Ele deve representar a política aprovada para o contexto da empresa. Venda, faturamento e recebimento são fatos diferentes. A equipe técnica precisa receber a definição e os exemplos de aplicação, sem substituir a avaliação dos responsáveis pelas condições de remuneração.
Posso corrigir um mês fechado editando o valor original?
Tecnicamente é possível criar essa função, mas ela pode destruir a explicação histórica. Um modelo de ajustes vinculados costuma facilitar a conferência. O procedimento concreto de reabertura ou ajuste deve ser definido e aprovado para a operação.
Um painel de vendas já resolve a apuração?
Não necessariamente. O painel pode resumir desempenho, enquanto a apuração exige regras, elegibilidade, reversões e aprovação. O projeto deve distinguir informação gerencial de um valor cuja formação precisa ser reproduzida individualmente.
Transforme a política aprovada em regras verificáveis
Se a apuração depende de planilhas e reconciliações recorrentes, organize primeiro fatos, fórmulas e casos de exceção. A Agência A2CR desenvolve sistemas personalizados; uma discussão de escopo pode partir de uma amostra sintética de vendas, recebimentos e ajustes, acompanhada dos resultados esperados e dos responsáveis pela aprovação das regras.
Modelo para aplicar na sua empresa
Baixar o checklist de sistema de comissões comerciais. Use-o para registrar evidências, responsáveis e pendências da avaliação.
Fontes consultadas
Revisão documental: 18/11/2026. Cenários e números didáticos não representam resultados medidos de clientes. A aplicação exige conferir a documentação e as condições do projeto.